Relatórios · 7 de 7
Gerando o informe de IR do titular
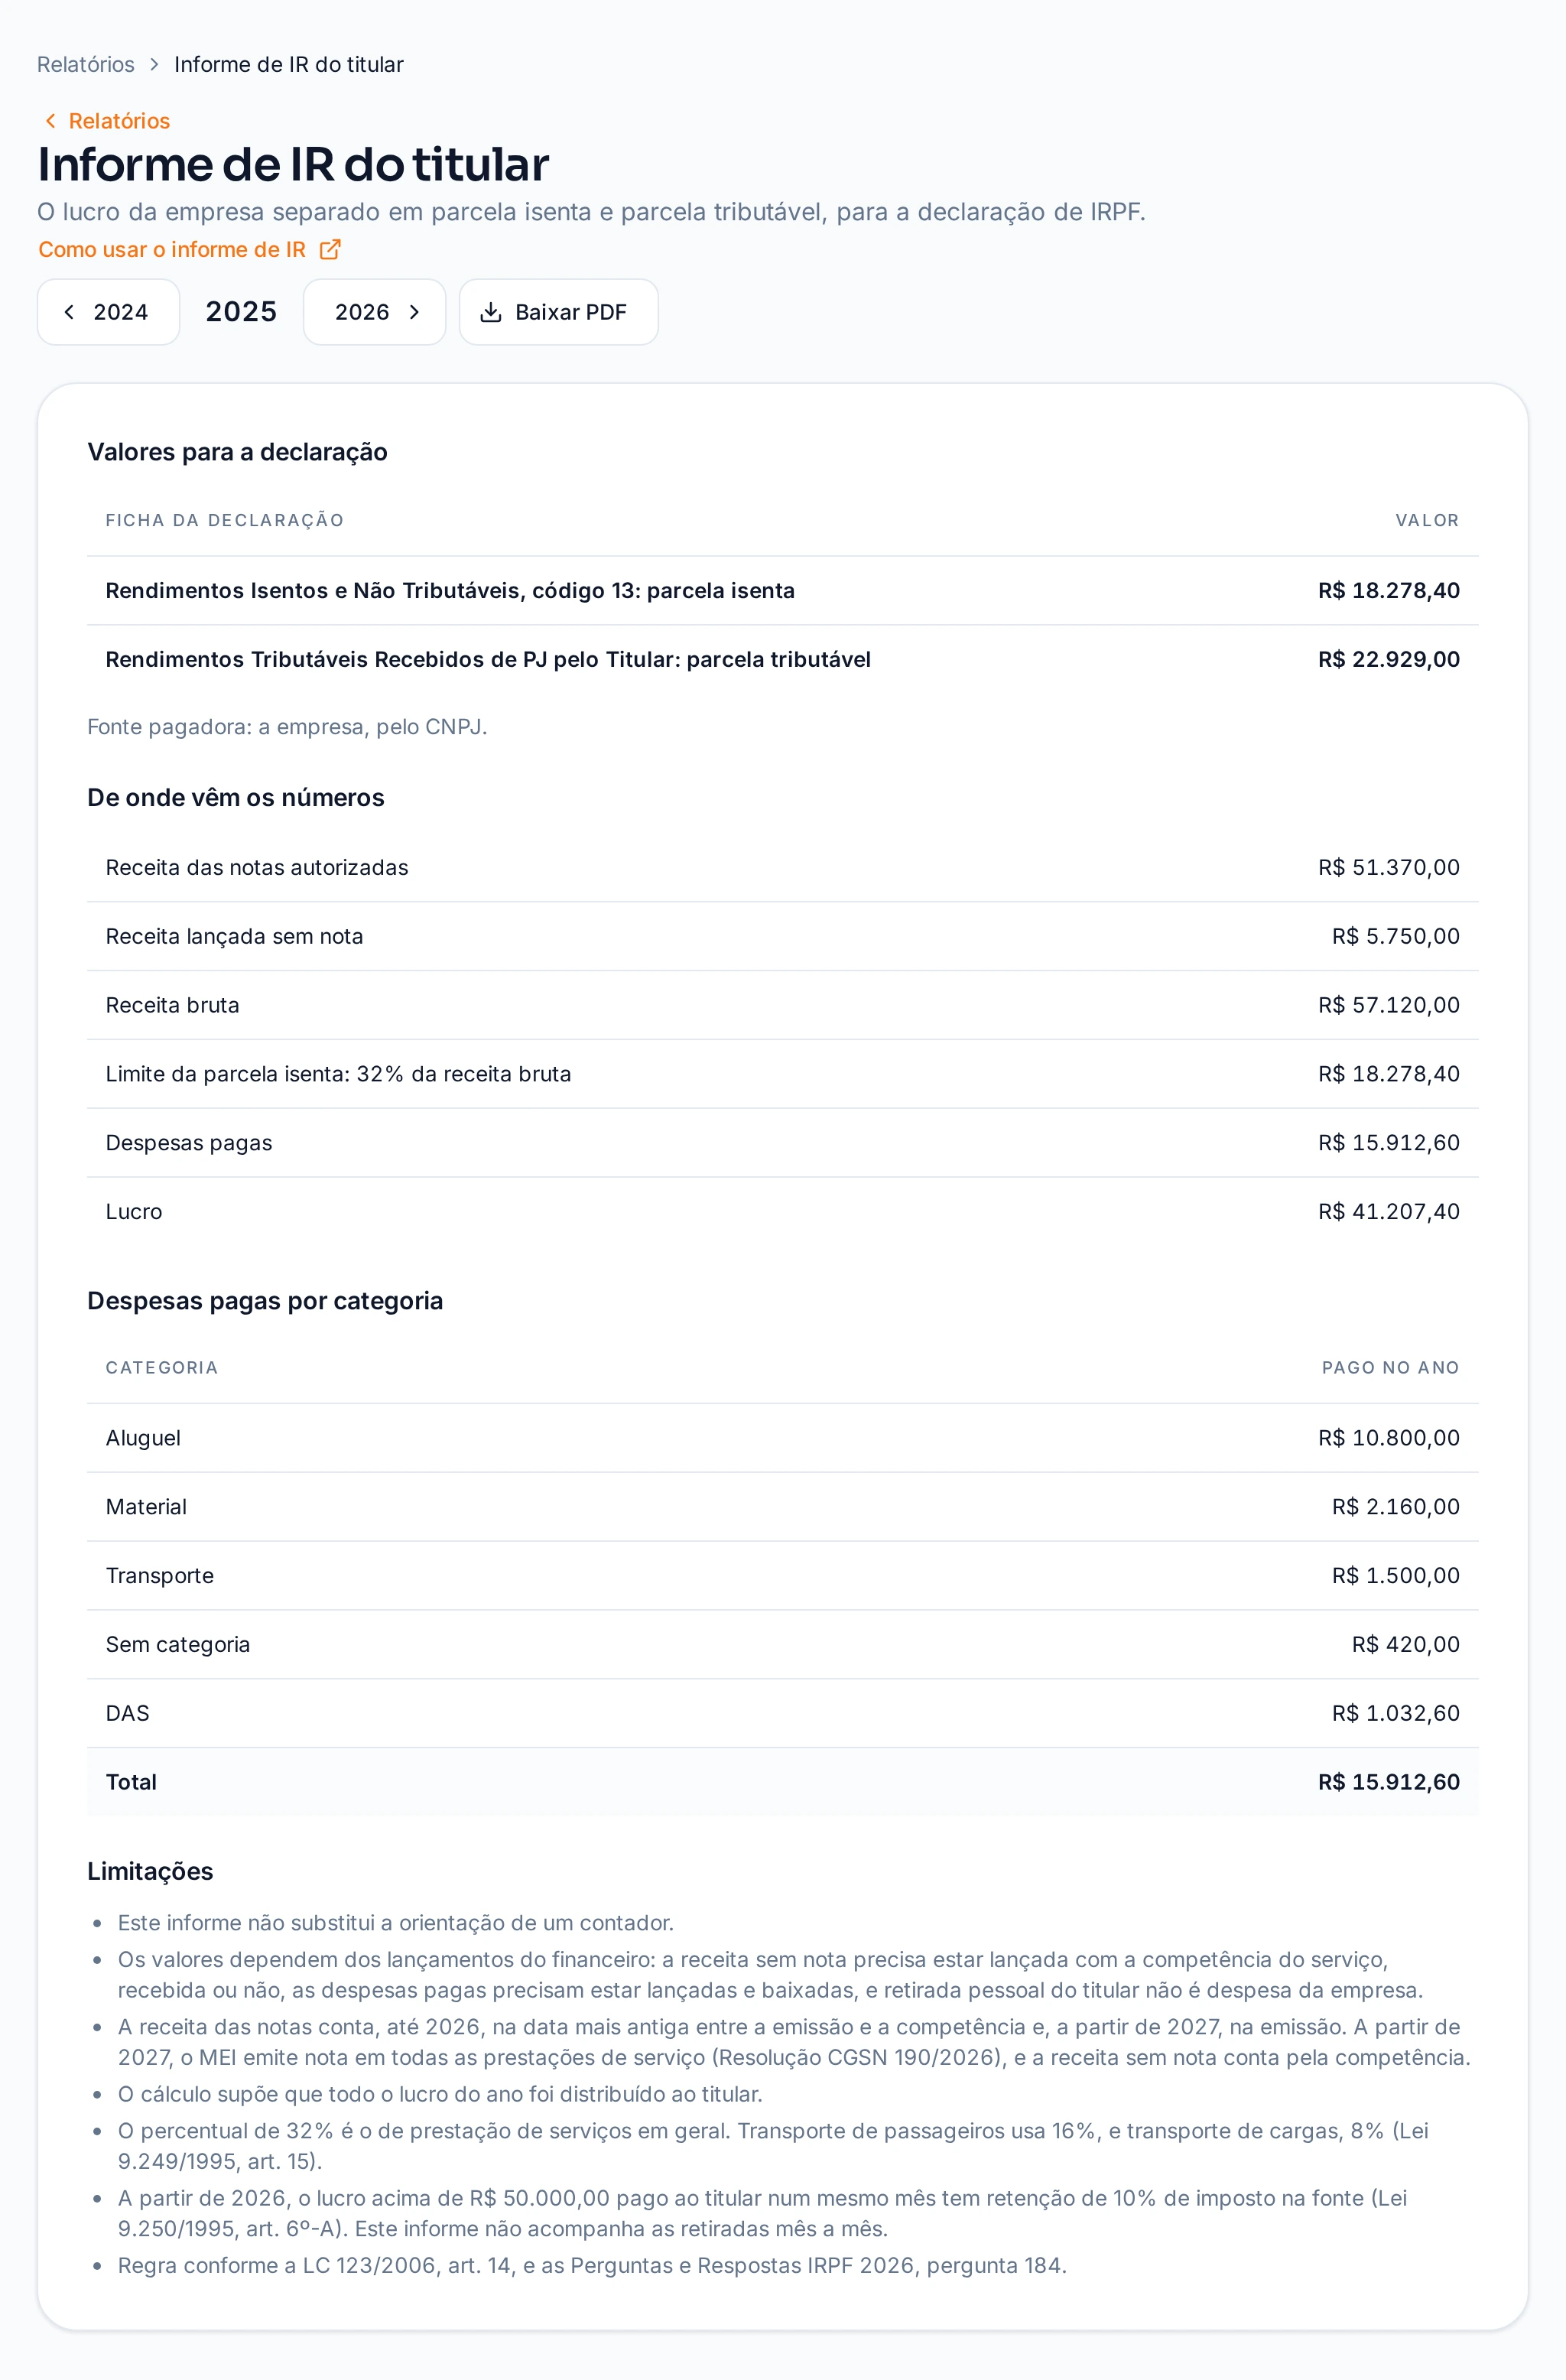
O lucro do MEI distribuído ao titular é declarado no Imposto de Renda da pessoa física, separado em parcela isenta e parcela tributável. A Notacil calcula as duas parcelas com as notas emitidas e os lançamentos do Financeiro, e indica a ficha da declaração de cada valor. Quem precisa declarar, os prazos e as demais regras estão no guia Como declarar o MEI no Imposto de Renda.
1Abra o informe do ano
Em Relatórios, na seção Obrigações do MEI, clique em Informe de IR do titular. A tela abre no ano anterior ao atual, que é o ano-calendário da declaração entregue neste ano. As setas ao lado do ano mostram os demais anos, do ano de abertura da empresa até o ano atual.
2Leia os valores para a declaração
A seção Valores para a declaração traz os dois valores, cada um com a ficha da declaração de IRPF em que é informado:
- Rendimentos Isentos e Não Tributáveis, código 13: parcela isenta: o lucro até o limite da parcela isenta.
- Rendimentos Tributáveis Recebidos de PJ pelo Titular: parcela tributável: o lucro que passa do limite. Fica em R$ 0,00 quando o lucro não chega ao limite.
Nas duas fichas, a fonte pagadora é a própria empresa, identificada pelo CNPJ. Com prejuízo no ano, as duas parcelas ficam em R$ 0,00.
3Confira de onde vêm os números
A seção De onde vêm os números mostra o cálculo, de 1º de janeiro a 31 de dezembro:
- Receita das notas autorizadas: as notas autorizadas no ambiente de produção, pelo valor do serviço: até 2026, no ano da data mais antiga entre a emissão e a competência; a partir de 2027, no ano da emissão. Nota cancelada e nota de homologação ficam de fora.
- Receita lançada sem nota: os títulos a receber sem nota vinculada cuja competência, o mês da prestação do serviço, cai no ano, recebidos ou não, qualquer que seja a categoria. O título recebido conta pelo valor baixado, limitado ao valor do título, porque juros e multa do atraso não são receita bruta, e o título em aberto conta pelo valor dele. É a mesma receita da declaração anual (DASN-SIMEI).
- Receita bruta: a soma das duas receitas.
- Limite da parcela isenta: 32% da receita bruta: o teto do lucro isento.
- Despesas pagas: os títulos a pagar baixados no ano, pelo valor baixado, incluindo o DAS.
- Lucro: a receita bruta menos as despesas pagas.
A seção Despesas pagas por categoria detalha as despesas pela categoria de cada título, com o título sem categoria em Sem categoria. As guias do DAS pagas no ano ficam na linha DAS, qualquer que seja a categoria do título. O Total é igual às despesas pagas.
Os valores dependem dos lançamentos: a receita sem nota entra depois de lançada com a competência do serviço, e as despesas pagas, depois de lançadas e baixadas, como mostra o guia Baixa, recibo e estorno de títulos. A categoria do título define a linha da despesa, conforme o guia Classificando títulos por categoria. A retirada pessoal do titular não é despesa da empresa e não é lançada como título a pagar: lançada, ela reduz o lucro e, com ele, as parcelas do informe.
4Leia as limitações
A seção Limitações registra o que o informe não cobre:
- O cálculo supõe que todo o lucro do ano foi distribuído ao titular.
- O limite usa sempre o percentual de 32%, o da prestação de serviços em geral. A Notacil não identifica a atividade da empresa: quem presta transporte de passageiros ou de cargas, que usam percentuais menores, refaz o limite com o percentual da atividade.
- A partir de 2026, há retenção de imposto na fonte sobre o lucro pago ao titular acima de R$ 50.000,00 num mesmo mês. O informe não acompanha as retiradas mês a mês e não calcula essa retenção.
- O informe não substitui a orientação de um contador.
5Baixe o informe em PDF
Clique em Baixar PDF, ao lado do ano. O arquivo abre em outra aba com o título Informe de IR do titular, o ano-calendário, os dados da empresa no cabeçalho e as mesmas seções da tela: os valores para a declaração, a origem dos números, as despesas por categoria e as limitações.
As telas deste guia usam dados fictícios.